

AI基金中庚小盘价值股票(007130)披露2026年二季报,第二季度基金利润1.11亿元,加权平均基金份额本期利润0.3037元。报告期内,基金净值增长率为9.97%,截至二季度末,基金规模为10.85亿元。
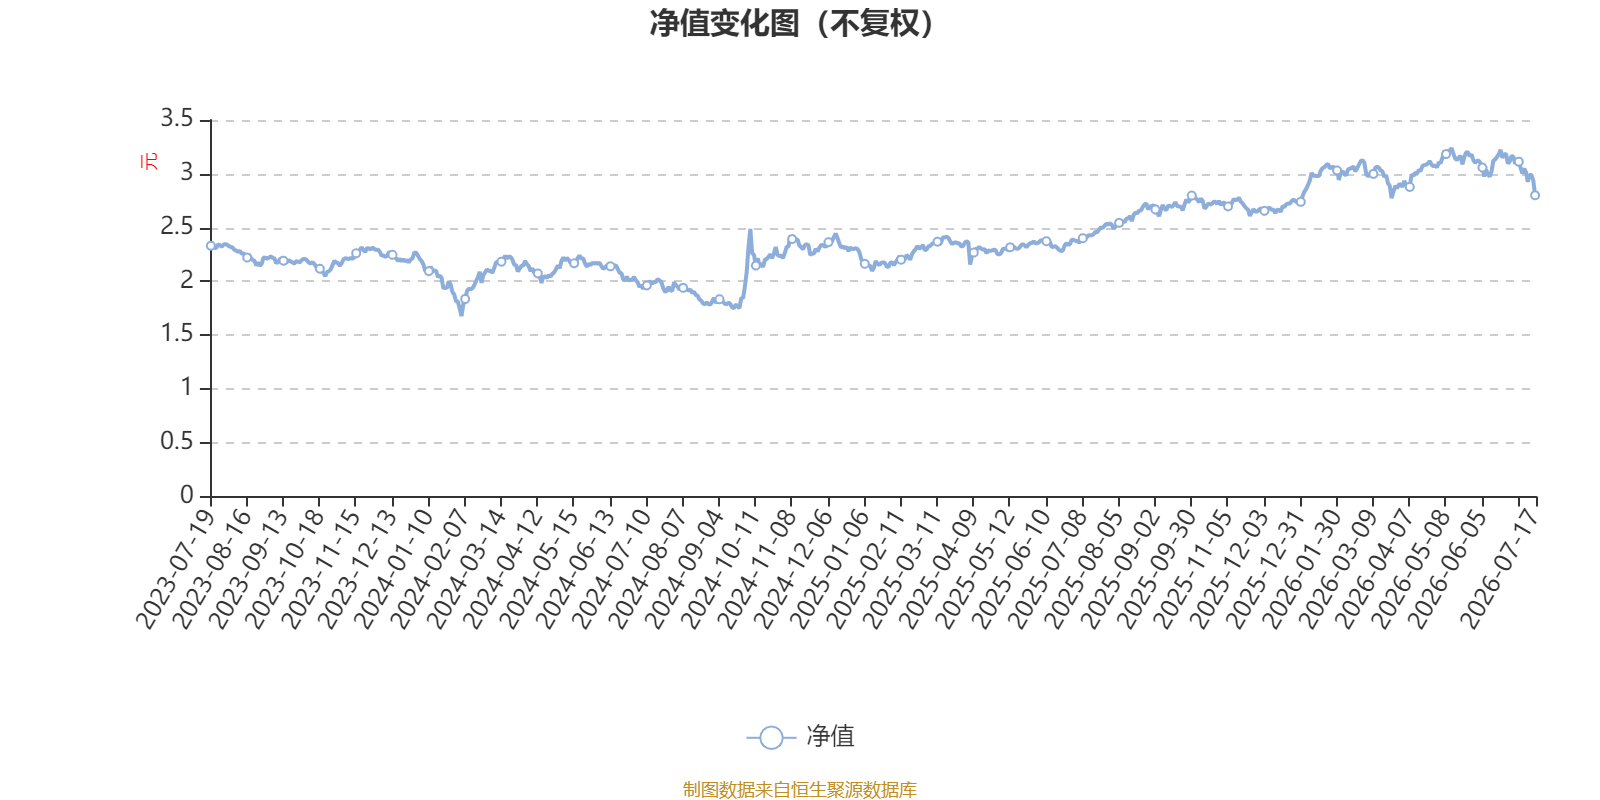
该基金属于标准股票型基金。截至7月17日,单位净值为2.8元。基金经理是韩逸平。
基金管理人在二季报中表示,本报告期内,基金的投资运作中有以下几点需要重点说明:
1、 持仓更加均衡、通过分散持股实现公司研究团队成果的转化。本基金主要采取自下而上、精选个股的股票投资策略。在组合构建上坚持分散化、均衡化的组合构建思路,其出发点主要在于最大化研究团队的研究成果向投资回报的转化效率。通过对比多个细分赛道与产业链环节,挖掘更多的价值被明显低估的小盘价值股票,分散化配置可以避免因过度集中而导致的研究冗余,使组合整体呈现出研究精选后的小盘价值型特征,即阿尔法来源不再依赖少数几只个股的极端表现,而是通过大量小盘价值型持仓共同累积超额收益,从而提升组合收益的稳健性。
2、 科技板块配置向中大市值龙头倾斜,主要基于估值性价比与业绩确定性两方面原因。二季度市场呈现显著的结构性分化,各主流宽基指数中科技行业权重普遍抬升至30%以上,其中中证1000内泛科技(含上游材料、设备)占比更超40%。尽管科技板块估值均处于历史极值区间,综合考虑业绩基准和组合管理,我们对科技板块的整体配置比例维持中性偏低。其中我们更多的选择了中大市值的科技龙头公司,主要基于以下判断:当前泛科技行业中,大市值龙头公司估值相对更低,且业绩增速不逊于小市值公司,呈现出更好的性价比。其一,AI硬件需求普遍是技术要求最高的尖端品类,有一定的技术和客户关系壁垒;其二,AI算力需求拉动较多的环节容易出现系统性的供需紧张,龙头公司往往对上游物料更有把控力;其三,大市值公司的基本面相对更加稳健、可跟踪性和业绩能见度相对更强。而二季度科技行情长鞭效应凸显,大量中小市值的硅基通胀品种、相关设备及上游材料估值均处于历史高位,其定价中隐含了非常乐观的远期叙事假设,可跟踪性和确定性很低,安全边际相对薄弱。因此在严格履行小盘价值风格库不低于80%的配置要求,并精选了一批基本面扎实、估值合理的小盘科技股后,我们适度放宽了剩余仓位的市值属性,重点配置了一部分相对估值更低、预期风险收益比更合适的中大市值科技龙头公司,以平衡组合的估值属性和成长稳健性。
3、 增加量化辅助的方法进行组合管理和风险管理的参与度。增加量化辅助的参与度主要基于以下考量:一是量化辅助选股的方法论在小盘股票领域具有显著优势,小盘股定价有效性低、标的数量多、股价波动高,天然适合使用量化辅助的方法获取超额收益,采用的量化辅助模型包括传统的多因子模型和机器学习模型,形式包括且不限于定量构建小盘价值股票池、比较基准成分股优选等;二是采用量化辅助的方法进行组合管理和风险管理,通过量化风险模型控制对投资组合的行业、风格敞口;三是响应《公开募集证券投资基金业绩比较基准指引》,强化业绩比较基准的约束作用,控制投资组合的基准覆盖度和跟踪误差等,注重过程管理和超额收益的稳定性,降低超额收益波动,优化投资人持有体验。
截至7月17日,中庚小盘价值股票近三个月复权单位净值增长率为-9.09%,位于同类可比基金46/64;近半年复权单位净值增长率为-5.99%,位于同类可比基金43/64;近一年复权单位净值增长率为13.84%,位于同类可比基金45/64;近三年复权单位净值增长率为19.52%,位于同类可比基金47/63。
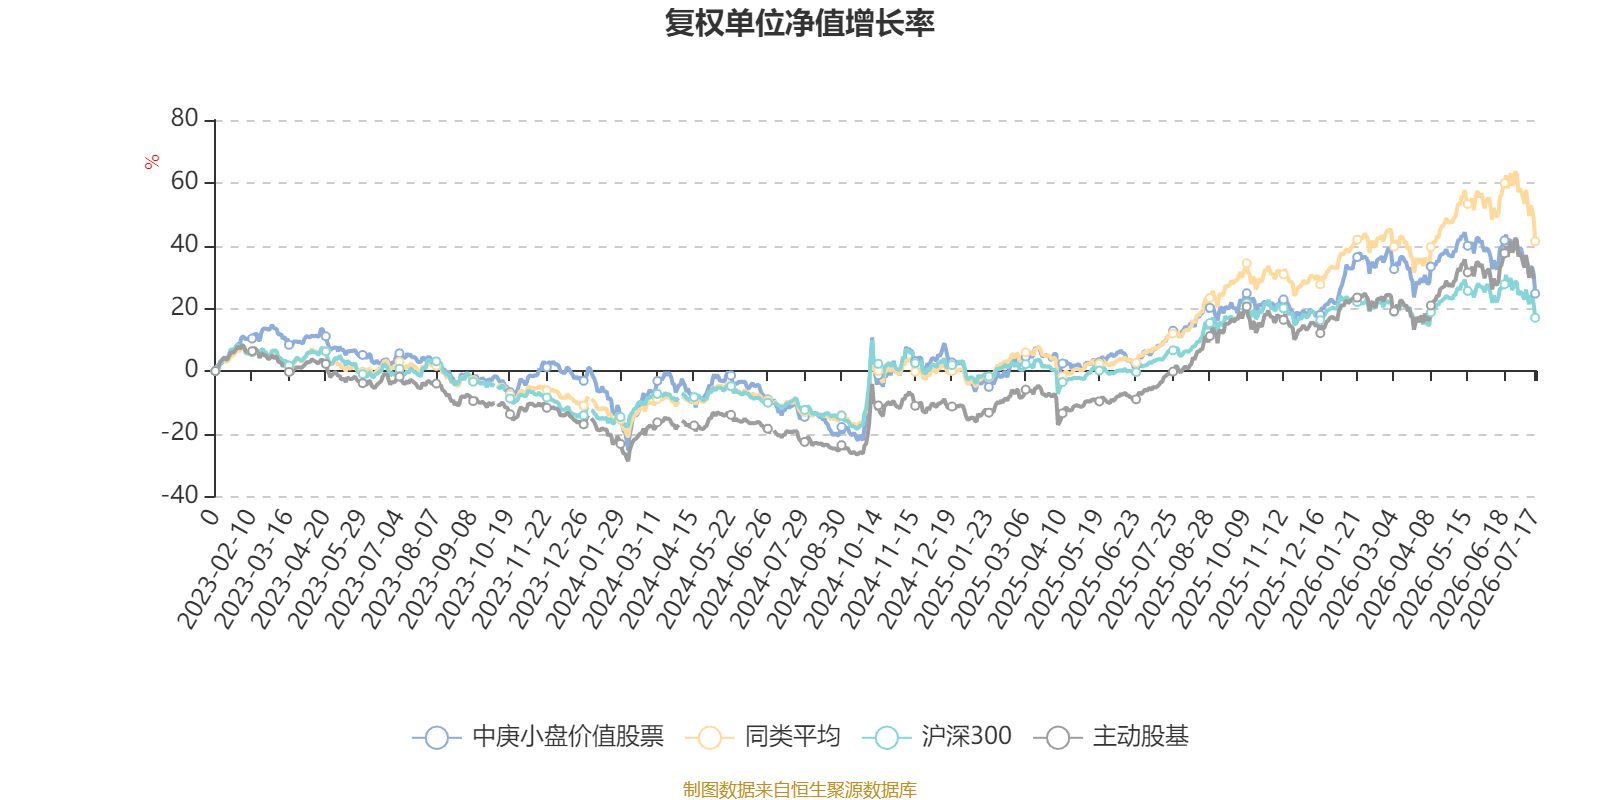
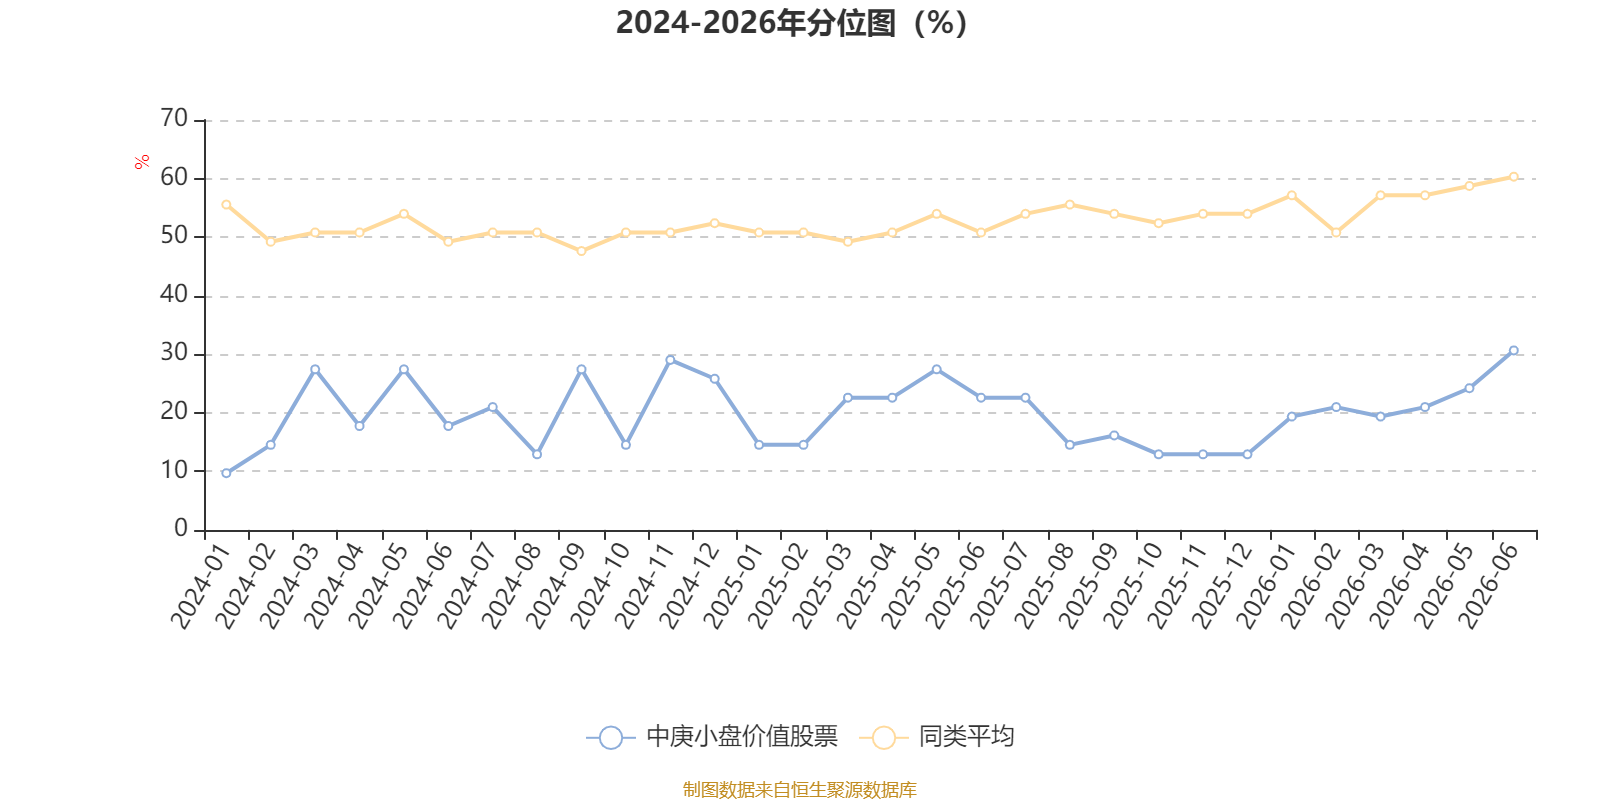
通过所选区间该基金净值增长率分位图,可以观察该基金与同类基金业绩比较情况。图为坐标原点到区间内某时点的净值增长率在同类基金中的分位数。
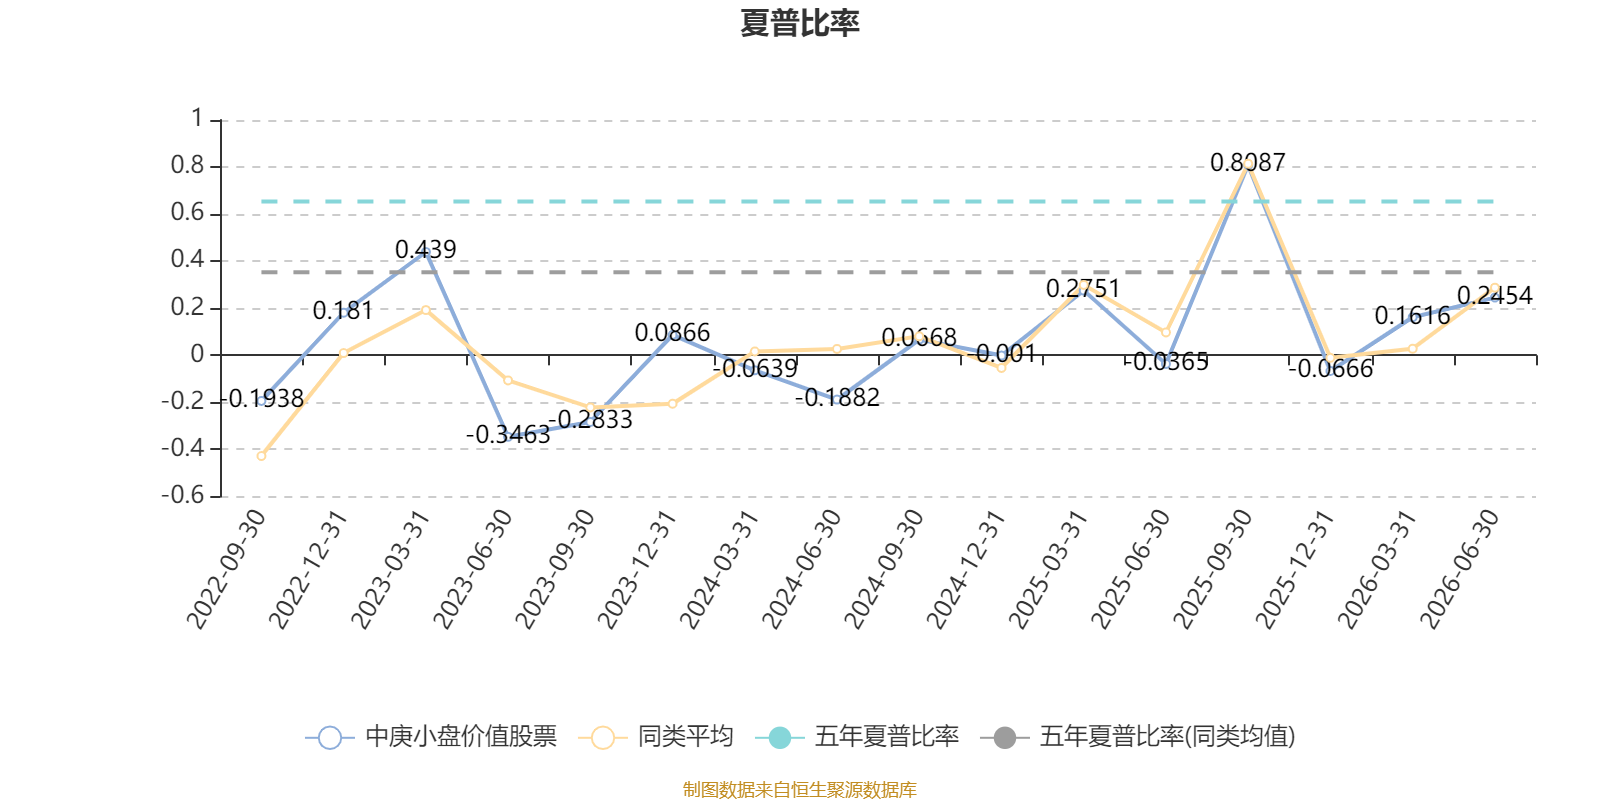
截至6月30日,基金近三年夏普比率为0.6748,位于同类可比基金44/63。
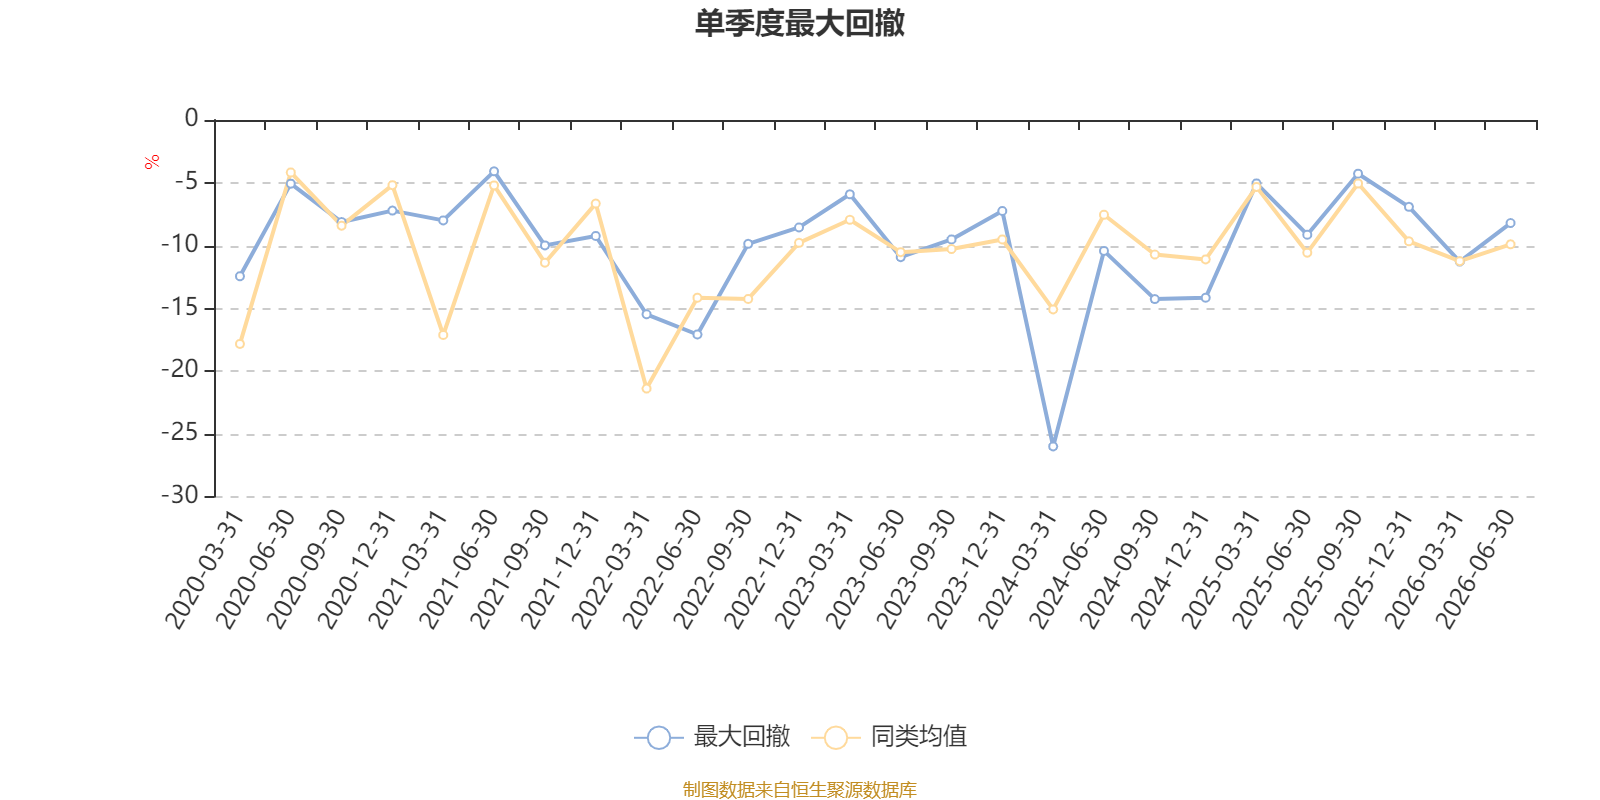
截至7月17日,基金近三年最大回撤为28.54%,同类可比基金排名33/63。单季度最大回撤出现在2024年一季度,为26.01%。
据定期报告数据统计,近三年平均股票仓位为92.69%,同类平均为88.49%。2024年三季度末基金达到94.6%的最高仓位,2020年三季度末最低,为88.8%。
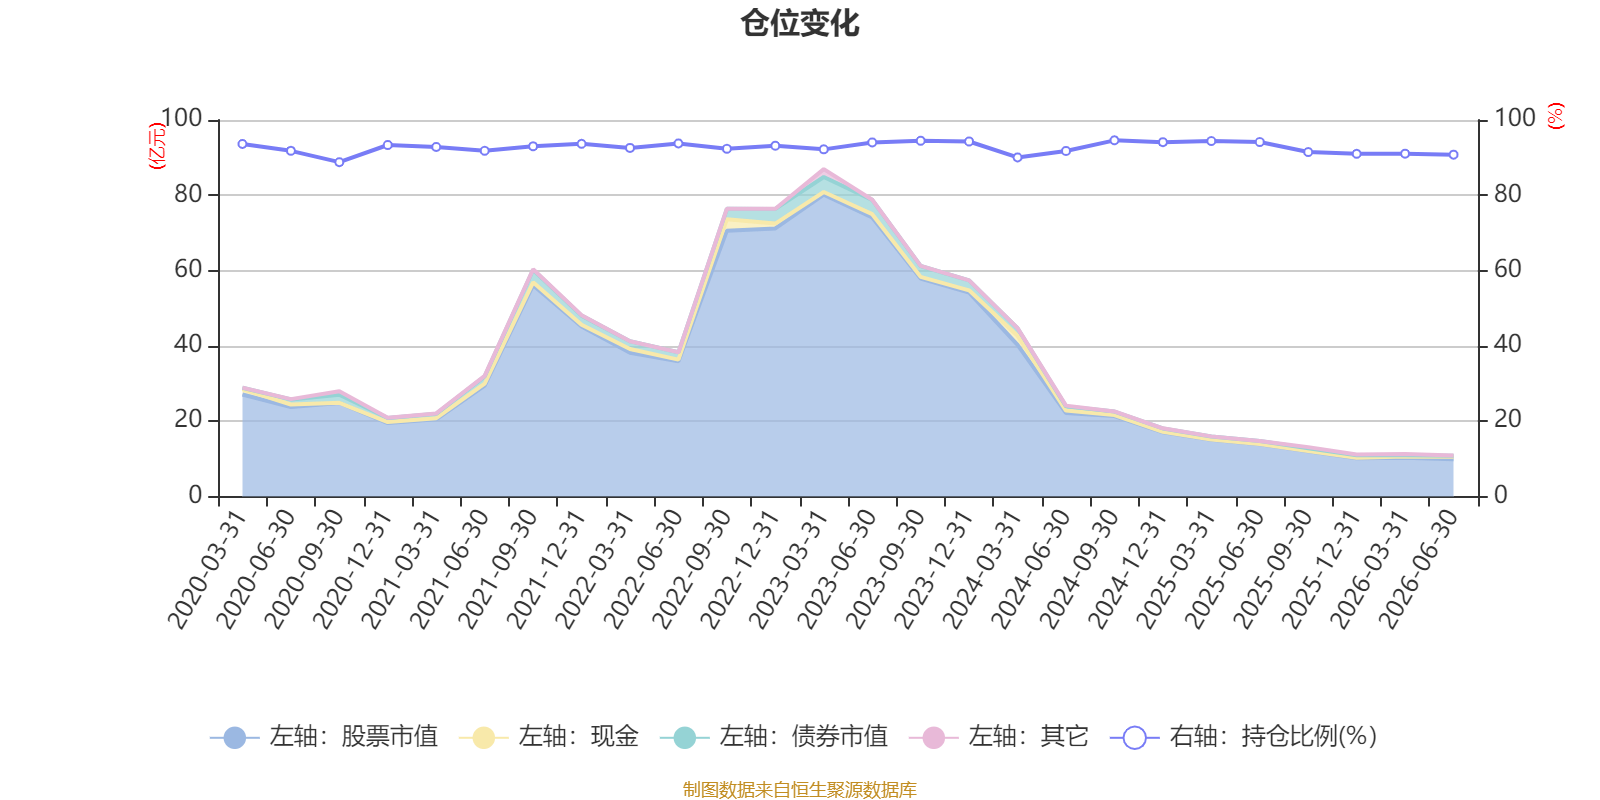
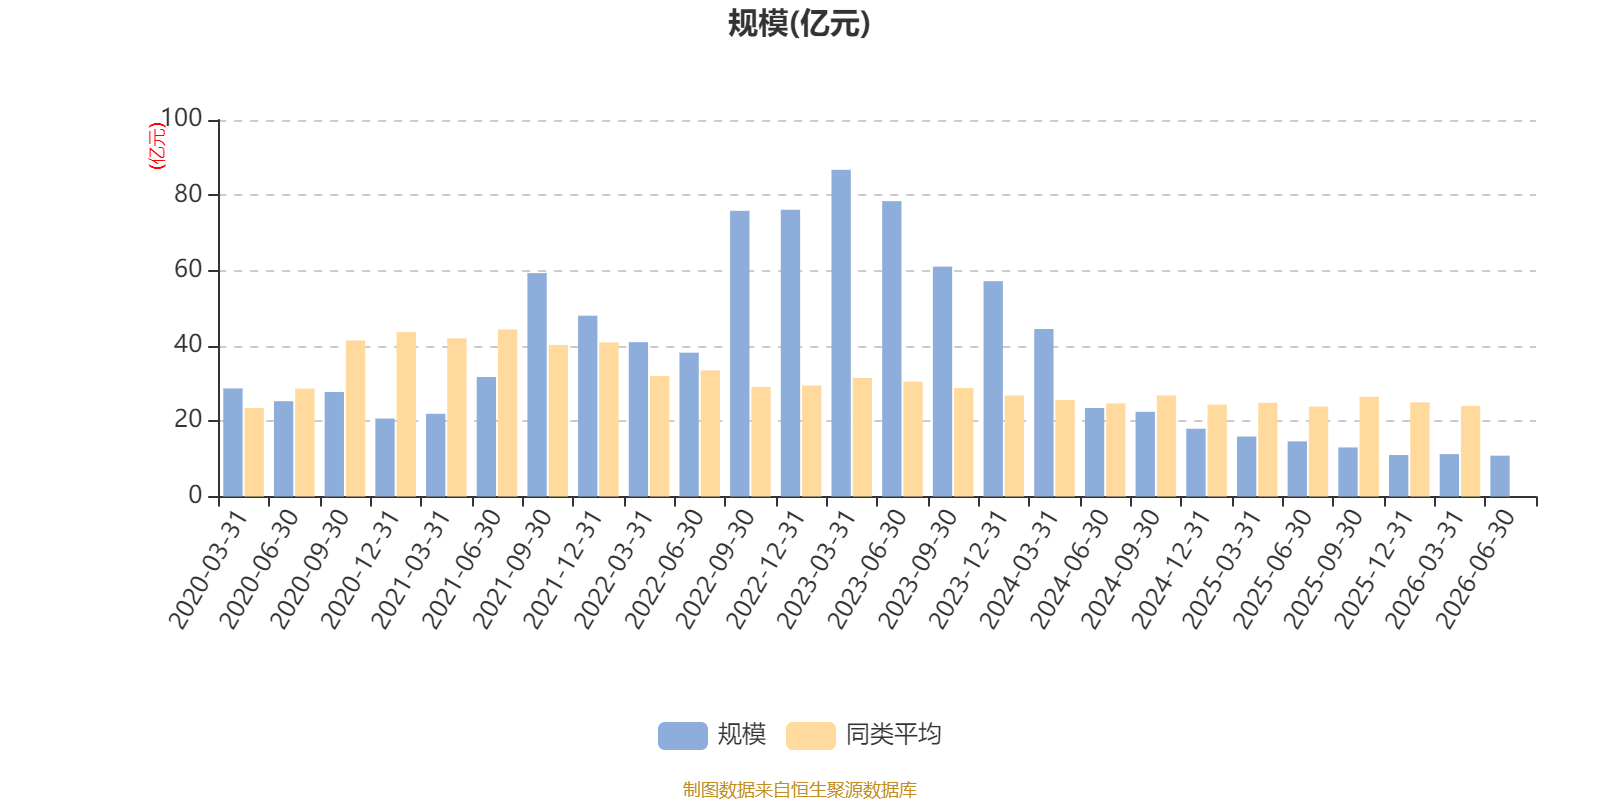
截至2026年二季度末,基金规模为10.85亿元。
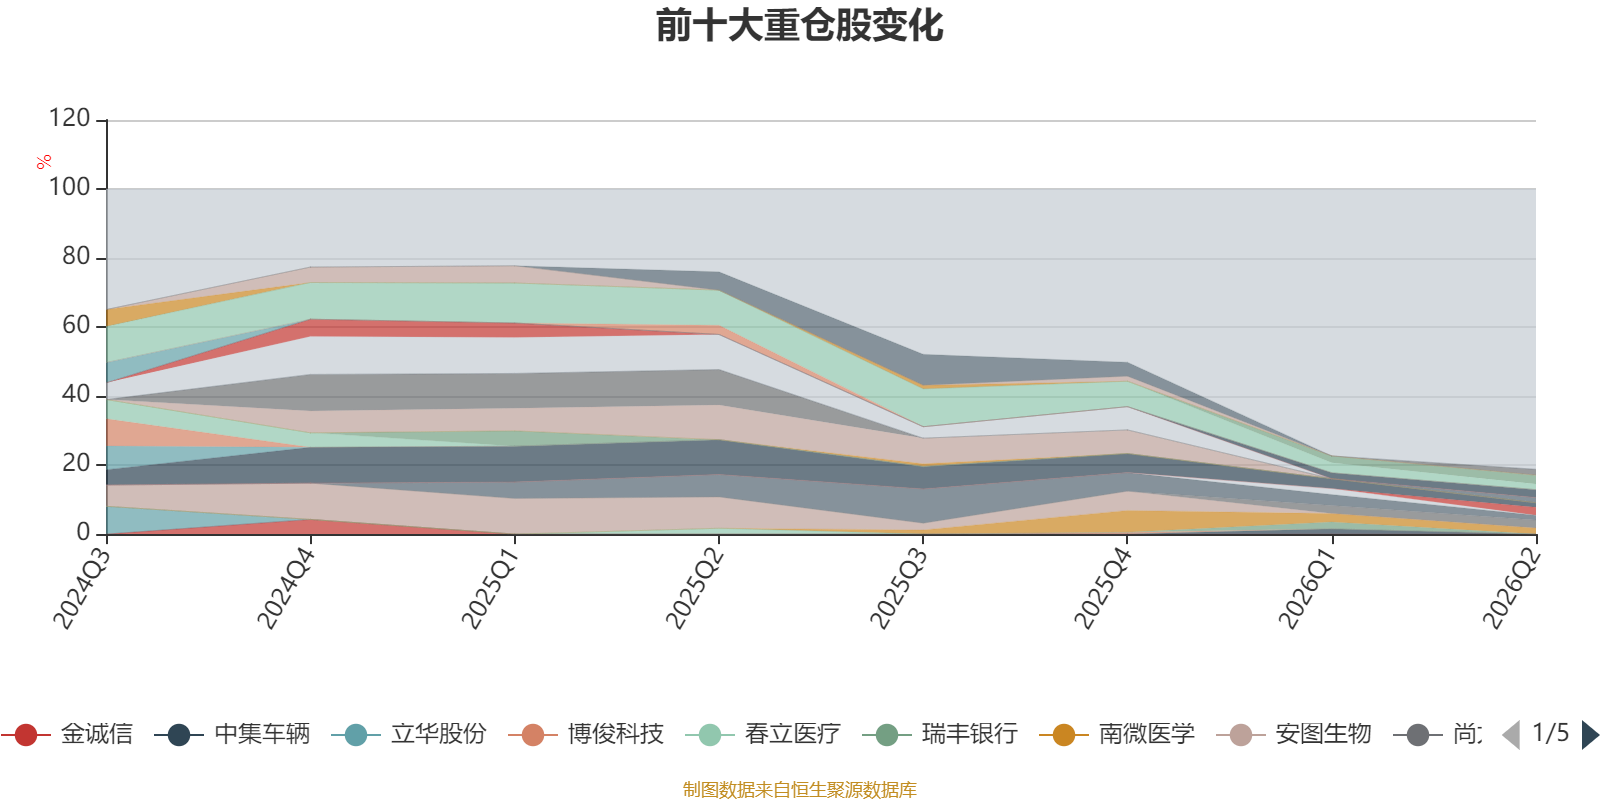
截至2026年二季度末,基金十大重仓股分别是瀚蓝环境、新易盛、中际旭创、尚太科技、南微医学、山金国际、鸿路钢构、滨海能源、图南股份、安井食品。
冠达配资提示:文章来自网络,不代表本站观点。